Aktualizacja ·
Jak prowadzić budżet domowy bez Excela? Krok po kroku
Bez Excela budżet domowy prowadzi się w tych samych krokach co w arkuszu, tylko wydatek zapisujesz od razu, w telefonie, a nie wieczorem z garści paragonów. Ustaw miesiąc od dnia wypłaty, wpisz raz przychody i stałe opłaty, zapisuj każdy zakup jeszcze przy kasie, ustaw limity w dwóch albo trzech kategoriach, odkładaj ratę na cel, a na koniec miesiąca zdecyduj, co zrobić z tym, co zostało. Sumy, raty i powtarzające się opłaty liczy za ciebie aplikacja. Poniżej każdy krok po kolei, z ekranami aplikacji Koshty.
Dlaczego budżet w Excelu tak często się nie trzyma?
Arkusz dobrze liczy, ale wydatki nie powstają przy komputerze. Płacisz przy kasie, na stacji, w aplikacji z jedzeniem, a do arkusza siadasz wieczorem albo w niedzielę, z paragonami z kieszeni i historią karty. Duże płatności kartą da się odtworzyć, drobne i gotówkowe giną. Suma w arkuszu przestaje się zgadzać z kontem, a budżetowi, który się nie zgadza, trudno ufać.
Statystycy wiedzą o tym od dawna. GUS, badając budżety domowe, nie pyta ludzi z pamięci: gospodarstwa przez miesiąc zapisują wydatki na bieżąco w książeczce budżetowej, papierowej albo internetowej, albo zbierają paragony, jak opisują uwagi metodologiczne do badania za 2024 r. W eksperymencie Banku Światowego, w którym w około 4000 gospodarstw w Tanzanii sprawdzono osiem sposobów mierzenia wydatków, dzienniczek prowadzony przez każdego domownika osobno był punktem odniesienia. Prawie wszystkie pozostałe sposoby, czyli wywiady z pamięci i jeden dzienniczek na cały dom, wykazały od 7 do 28% mniej wydatków. Wyjątkiem był tylko wywiad o ostatnim tygodniu z długą listą produktów.
Ludzie, którzy budżet porzucili, mówią o tym samym. W badaniu na próbie 3826 dorosłych Amerykanów, opisanym w 2022 r. przez C. Yiwei Zhang, Abigail Sussman i współautorów, 42,2% osób, które nie prowadzą budżetu, prowadziło go kiedyś. Wśród tych z nich, dla których budżet to nieprzyjemne zajęcie, 39,8% odpowiedziało, że zajmuje za dużo czasu, a 38%, że trudno go utrzymać na dłuższą metę.
Do tego dochodzi praca, którą w arkuszu robisz ręcznie: kopiujesz zakładkę na nowy miesiąc, przepisujesz czynsz i abonamenty, pilnujesz, żeby formuła obejmowała nowe wiersze. Jeśli budżet prowadzicie we dwoje, zwykle jedna osoba zbiera paragony obojga i przepisuje je za dwoje.
Czego potrzebujesz zamiast arkusza?
Narzędzia, które zrobi samo to, co w arkuszu robisz ręcznie. Sprawdź, czy daje:
- zapis wydatku w kilka sekund, tam, gdzie płacisz;
- sumy i kwotę, która została do końca miesiąca, bez żadnych formuł;
- stałe opłaty i wypłatę, które wpisujesz raz, a wracają co miesiąc;
- miesiąc, który zaczyna się w dniu wypłaty, a nie pierwszego;
- miejsce dla drugiej osoby, jeśli prowadzicie wspólny budżet.
Zeszyt zmieści się w torbie, ale sumy liczysz w nim na kalkulatorze, a stałe opłaty przepisujesz co miesiąc. Aplikacja banku sama zbiera płatności kartą, ale nie widzi gotówki ani tego, co było na paragonie: zakupy w markecie to dla niej jedna kwota, choć było w nich jedzenie, chemia i piwo. Aplikacja do budżetu domowego liczy za ciebie, a aplikacje różnią się między sobą głównie tym, jak dodaje się w nich wydatek.
Kroki poniżej pokazują to na przykładzie Koshty. Koshty nie łączy się z kontem bankowym: wydatek dodajesz zdjęciem paragonu, notatką głosową albo ręcznie.
Od którego dnia liczyć miesiąc budżetu?
Od dnia wypłaty. Jeśli pensja przychodzi dziesiątego, twój miesiąc budżetowy trwa od 10 do 9 dnia następnego miesiąca. Przy miesiącu kalendarzowym wypłata przychodzi w jego trakcie: przez pierwsze dziewięć dni żyjesz z poprzedniej pensji, więc październik w budżecie miesza pieniądze z dwóch wypłat. Gdy pieniądze przychodzą w różne dni albo z kilku źródeł, licz miesiąc od największego wpływu.
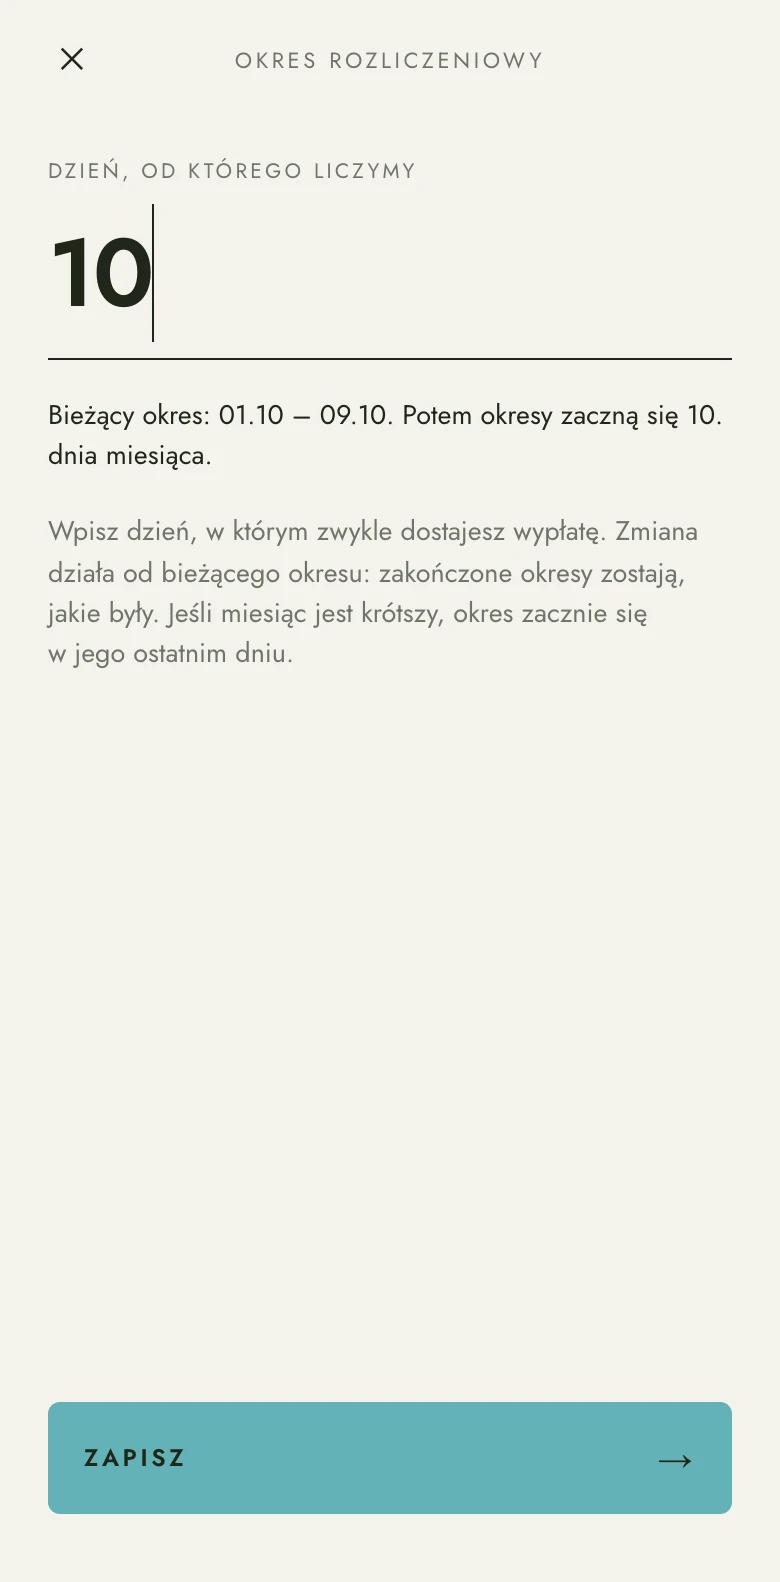
W Koshty ten dzień ustawiasz raz, w ustawieniach, w wierszu „Okres rozliczeniowy”. Pasuje każdy dzień od 1 do 31; jeśli miesiąc jest krótszy, okres zaczyna się w jego ostatnim dniu.
Jak wpisać przychody i stałe opłaty?
Raz, tak żeby wracały co miesiąc same. Zacznij od wypłaty i od wszystkiego, co schodzi z konta co miesiąc w podobnej kwocie: czynszu albo raty kredytu, prądu, internetu, telefonu, abonamentów, przedszkola, biletu miesięcznego. Te kwoty znasz z góry, a to, co zostaje po ich odjęciu, jest prawdziwą kwotą na resztę miesiąca: jedzenie, wyjścia i zakupy.
W arkuszu przepisujesz je do każdej nowej zakładki. W Koshty przy wpisie włączasz „Co miesiąc” i aplikacja sama dopisuje go w tym samym dniu kolejnych miesięcy, tak samo wydatek, jak przychód. Jak to wygląda, pokazuje film o stałych opłatach.
Opłaty płacone raz w roku, takie jak OC czy ubezpieczenie mieszkania, podziel przez 12 i odkładaj tę kwotę co miesiąc, tak jak opisuje to część o wydatkach, które zdarzają się kilka razy w roku.
Jeśli przenosisz się z arkusza, nie przepisuj jego historii. Wpisz, ile masz dziś na koncie, w gotówce i na oszczędnościach, i zacznij od bieżącego miesiąca. W Koshty to jedna kwota: „Wpisz stan początkowy” na ekranie „Wszystkie środki”.
Jak zapisywać wydatki, żeby nie odkładać tego na wieczór?
Zapisz wydatek, zanim odejdziesz od kasy, kiedy paragon jest jeszcze w ręce. To jedna zasada, która zastępuje wieczorne przepisywanie.
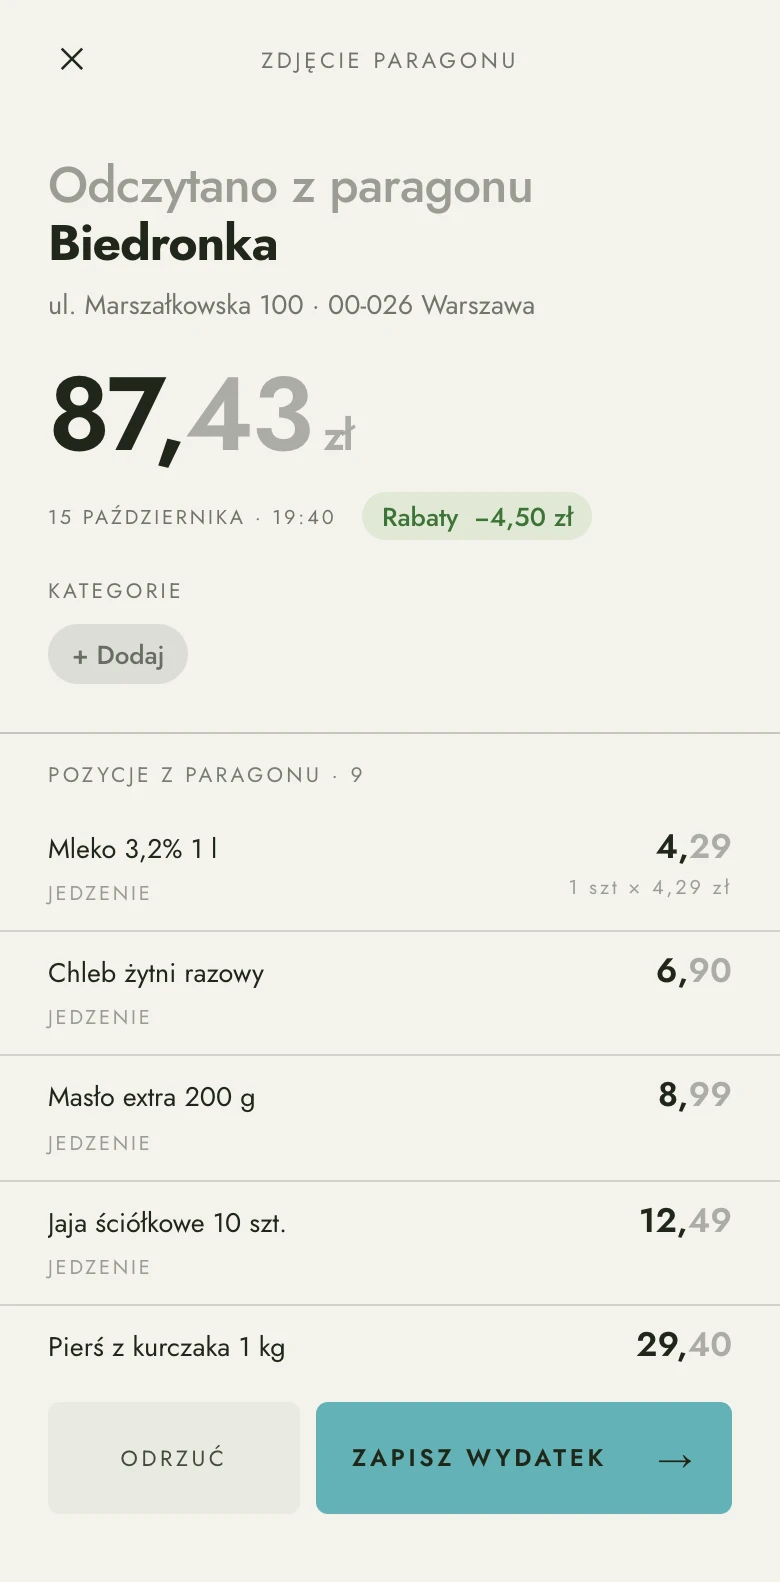
Najszybciej idzie zdjęcie paragonu. Koshty odczytuje z niego sklep, sumę i pozycje, a ty sprawdzasz wynik i go zatwierdzasz: nic nie zapisuje się bez twojego potwierdzenia. Każda pozycja może mieć własną kategorię, więc paragon z marketu rozkłada się na Jedzenie, Zakupy i Alkohol, zamiast trafić w całości do jednej z nich. Kategorie proponuje aplikacja, tylko spośród twoich, a gdy nie jest pewna, zostawia pole puste.
Gdy paragonu nie ma, na przykład przy parkingu, na targu albo przy przelewie za zajęcia dziecka, wystarczy notatka głosowa: powiedz, ile i na co. Zostaje jeszcze wpis ręczny, czyli kwota i nazwa.
Jakie kategorie i limity ustawić?
Kategorii potrzebujesz tyle, żeby każdy wydatek miał jedno oczywiste miejsce. Gotową listę 18 kategorii, z opisem, co do której wpisać, znajdziesz w tekście o kategoriach wydatków w budżecie domowym. Od tej listy zaczyna każde konto w Koshty, a niepotrzebne kategorie usuwasz.
Limity ustaw dopiero po pierwszym miesiącu zapisywania, na podstawie tego, ile naprawdę wydajesz, i tylko w dwóch albo trzech kategoriach zmiennych, na przykład w Jedzeniu, Restauracjach i Rozrywce. Stałe opłaty limitu nie potrzebują, bo i tak je zapłacisz. Jak dobrać kwotę i kiedy ją zmienić, opisuje część o limitach dla kategorii.
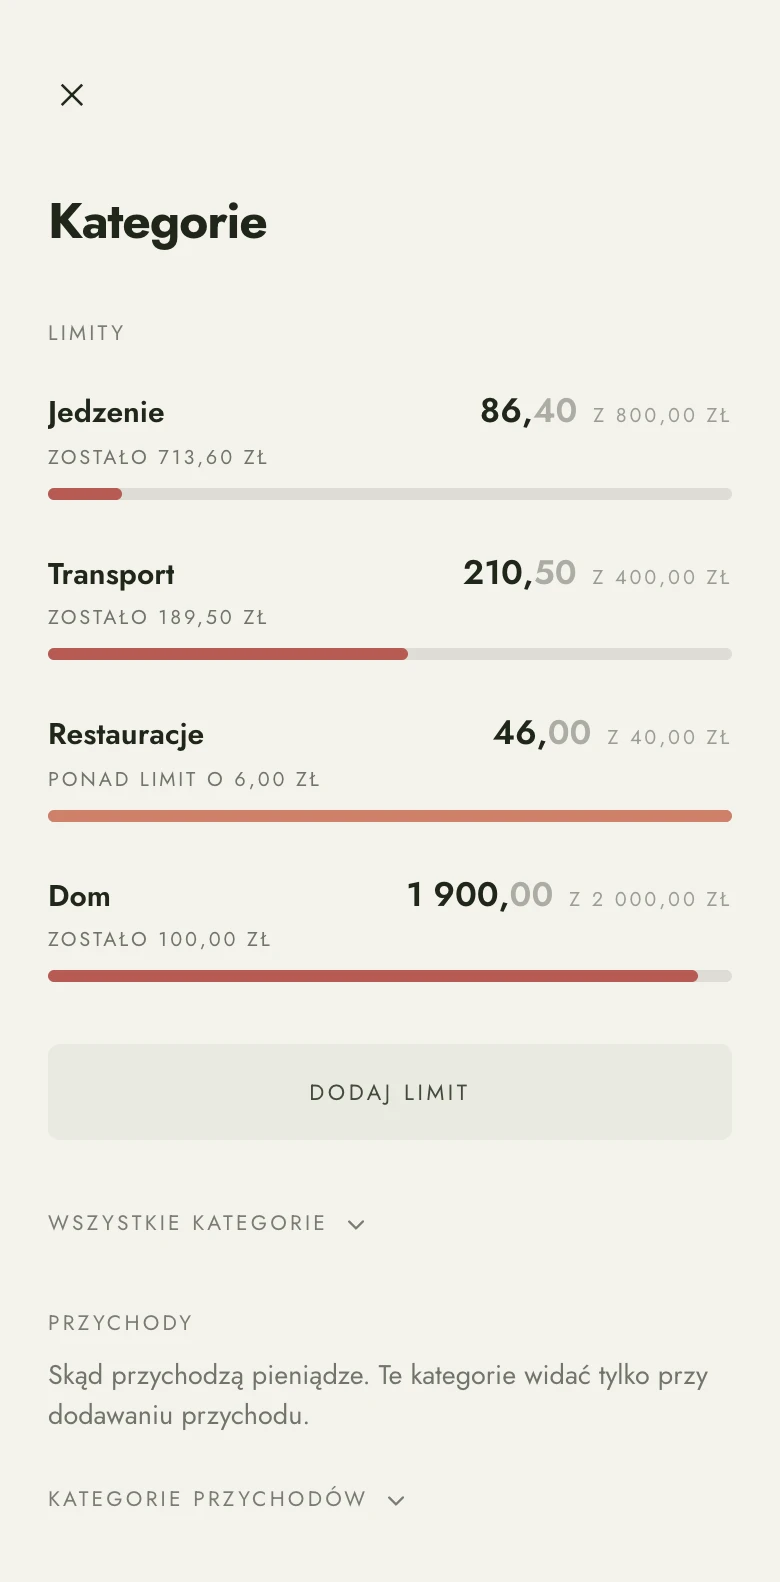
W Koshty limit to miesięczny sufit przy kategorii. Przy każdej widzisz, ile zostało do limitu albo o ile został przekroczony.
Jak odkładać na cel bez osobnej zakładki?
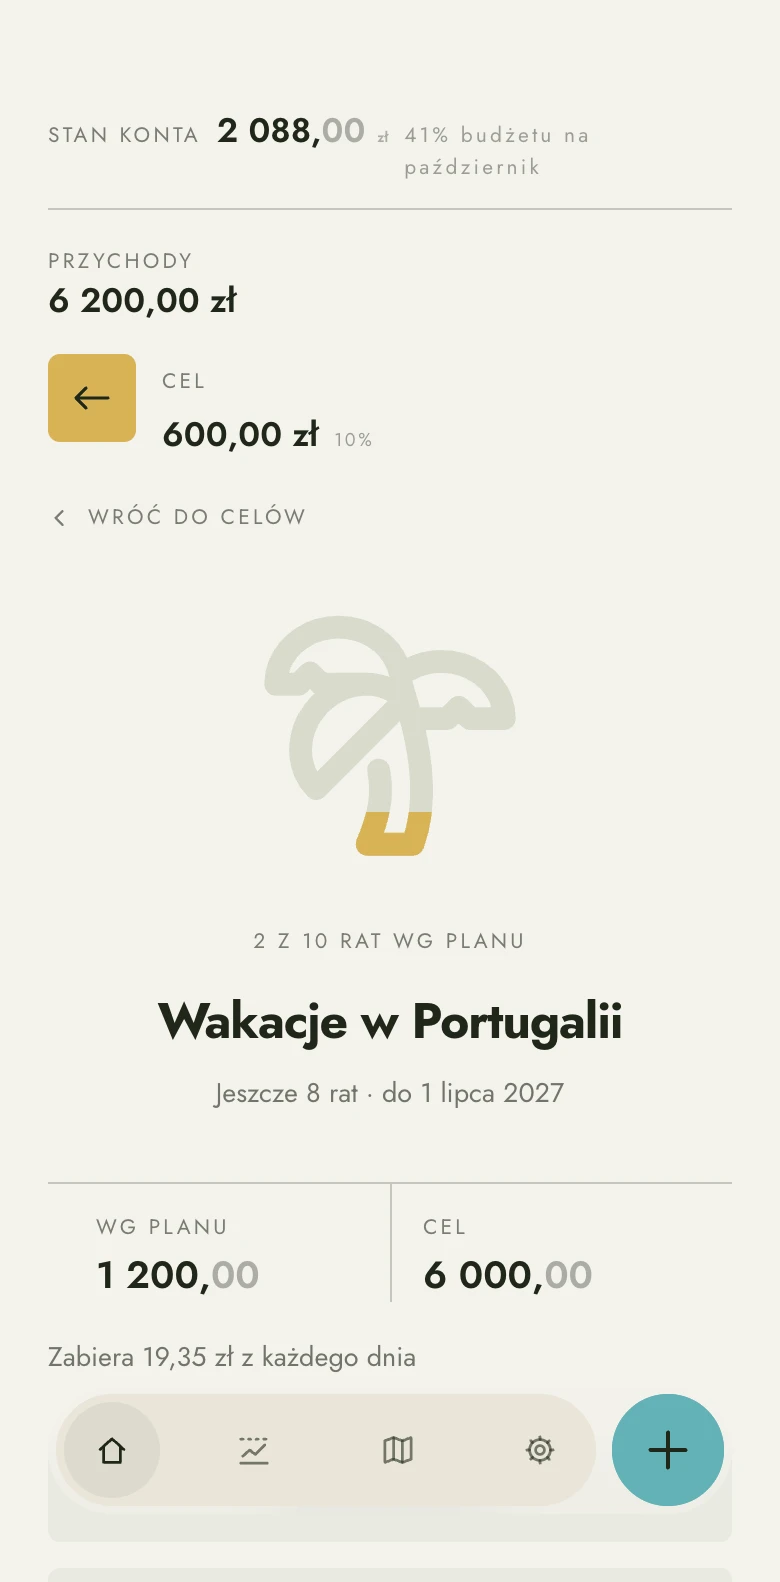
Zapisz cel jako kwotę i termin, a nie jako postanowienie: 6000 zł na wakacje do czerwca. Koshty dzieli kwotę na równe raty, po jednej na każdy miesiąc budżetowy przed terminem, i odejmuje ratę od tego, co masz do wydania. Przy dziesięciu miesiącach to 600 zł raty. Rata stoi w budżecie jak rachunek, więc nie odkładasz tego, co zostanie na koniec, tylko wydajesz to, co zostaje po odłożeniu.
Gdy w którymś miesiącu uda się odłożyć więcej, dokładasz do celu dowolną kwotę w dowolnym dniu, a kolejne raty maleją.
Co zrobić na koniec miesiąca?
Raz w miesiącu, przed wypłatą albo zaraz po niej, zajmij się dwiema rzeczami.
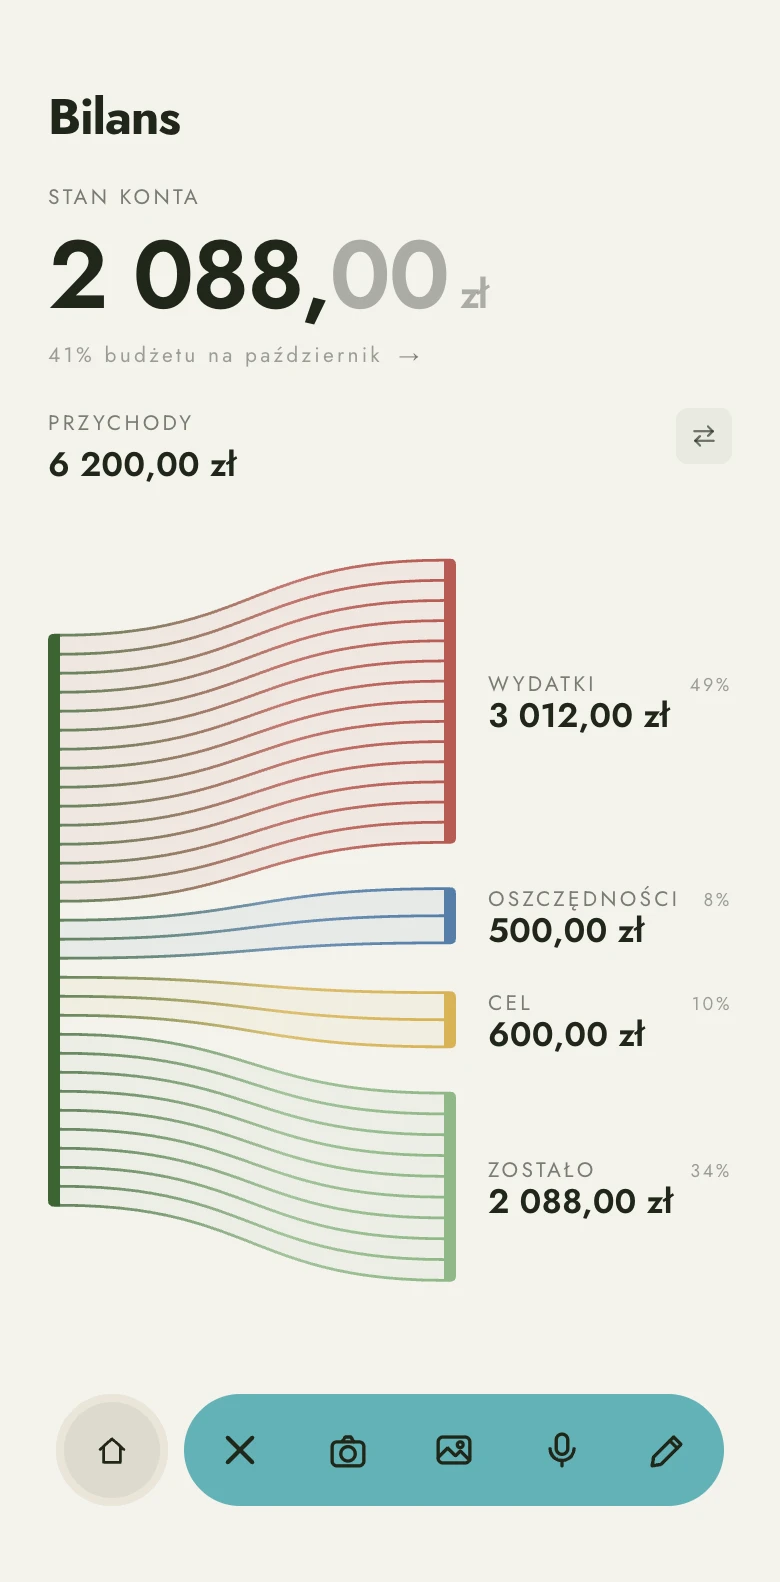
- Zdecyduj, co zrobić z tym, co zostało. Nadwyżkę możesz dołożyć do celu, przenieść na następny miesiąc albo odłożyć do oszczędności. Jeśli wiesz, że jakiś wydatek nie trafił do budżetu, dopisz go jako niezapisane wydatki, zamiast liczyć pieniądze, których nie ma.
- Sprawdź kategorie: które przekroczyły limit, a w których co miesiąc zostaje zapas. Popraw jeden limit, a nie cały budżet.
W Koshty pytanie o koniec okresu pojawia się samo, przy pierwszym otwarciu aplikacji po jego zakończeniu. Jeśli miesiąc skończył się na minusie, aplikacja pyta, skąd wzięła się różnica: z przychodu, którego nikt nie zapisał, z oszczędności albo z następnego miesiąca. Rozliczone okresy zostają w historii, więc po kilku miesiącach widać, czy budżet idzie w dobrą stronę.
Jak prowadzić budżet bez Excela we dwoje?
Każde z was zapisuje swoje wydatki u siebie, w tym samym budżecie, zamiast oddawać paragony jednej osobie. W cytowanym wyżej eksperymencie Banku Światowego, gdy dzienniczek za cały dom prowadziła jedna osoba, wydatków wyszło o 14–17% mniej niż wtedy, gdy każdy domownik pisał swój. Autorzy przypuszczają, że umykało to, co inni kupowali na własne potrzeby.
W Koshty drugą osobę zapraszasz linkiem, a o tym, czy dołączy, decydujesz ty. Potem widzicie te same wydatki, przychody i cele, a każdy wpis jest podpisany. Krok po kroku pokazuje to film o zapraszaniu do budżetu.
A jeśli jednak wolisz arkusz?
Arkusz ma sens, jeśli lubisz go prowadzić i siadasz do niego regularnie. Wtedy zacznij od gotowego układu: w darmowym szablonie Koshty są te same kategorie, miejsce na limity i podsumowanie miesiąca, który może zaczynać się w dniu wypłaty.
Jeśli nie chcesz niczego przepisywać, zacznij w Koshty. Pierwszy wydatek zapiszesz bez zakładania konta, a korzystanie z aplikacji jest obecnie bezpłatne.