Aktualizacja ·
Jakie kategorie wydatków ustawić w swoim domowym budżecie?
Ustaw kilkanaście kategorii, w których każdy wydatek ma jedno oczywiste miejsce, i trzymaj osobno to, co chcesz kontrolować, na przykład jedzenie do domu i jedzenie na mieście. Poniżej jest lista 18 kategorii, od których zaczyna każde konto w Koshty, z opisem, co do której wpisać, a dalej dane GUS za 2025 r. o tym, na co polskie domy wydają najwięcej. Usuń kategorie, których nie potrzebujesz, i nie zakładaj kategorii „Inne”.
Jakie kategorie wydatków wpisać do budżetu domowego?
Nazwy są krótkie i się nie zazębiają. Przy każdej jest to, co do niej trafia, razem z przypadkami, przy których najczęściej pojawia się wahanie.
| Kategoria | Co do niej wpisać |
|---|---|
| Jedzenie | zakupy spożywcze do domu, także woda, kawa i słodycze kupione w sklepie |
| Zakupy | rzeczy ze sklepu, które nie są jedzeniem: chemia, papier, drobne AGD, paczki |
| Transport | paliwo, bilety komunikacji, parking, OC, przegląd i naprawy auta, taksówki |
| Rachunki | prąd, gaz, woda, ogrzewanie, wywóz śmieci, internet, telefon |
| Rozrywka | kino, teatr, koncerty, książki, gry, bilety na wydarzenia |
| Zdrowie | leki, prywatne wizyty, dentysta, badania, okulary |
| Restauracje | obiad na mieście, kawa na wynos, jedzenie z dowozem, stołówka w pracy |
| Alkohol | piwo, wino i mocniejsze alkohole, także te kupione razem z jedzeniem |
| Dom | czynsz albo rata kredytu, ubezpieczenie mieszkania, wyposażenie, naprawy, remont |
| Dzieci | przedszkole, szkoła, zajęcia dodatkowe, zabawki, kieszonkowe |
| Prezenty | urodziny, imieniny, święta, wesela, komunie, składki na wspólny prezent |
| Ubrania | odzież, buty, pralnia, krawiec, szewc |
| Uroda | fryzjer, kosmetyki, kosmetyczka, manicure |
| Subskrypcje | serwisy z filmami i muzyką, aplikacje, miejsce w chmurze, prenumeraty |
| Podróże | noclegi, bilety na pociąg i samolot, wydatki na miejscu w czasie wyjazdu |
| Sport | karnet, zajęcia, sprzęt, opłaty startowe |
| Edukacja | kursy, szkolenia, nauka języka, podręczniki, studia |
| Zwierzęta | karma, weterynarz, szczepienia, akcesoria, opieka na czas wyjazdu |
Gdzie wpisać wydatek, który pasuje do dwóch kategorii?
Pizza z dowozem to Jedzenie czy Restauracje? Szampon dla dziecka to Uroda czy Dzieci? Sama odpowiedź jest mniej ważna niż to, żeby za każdym razem była ta sama. Zapisz raz reguły dla kilku takich przypadków, na przykład na marginesie arkusza, i się ich trzymaj.
Reguła chroni też przed samym sobą. Amar Cheema i Dilip Soman badali, co ludzie robią z wydatkami, które da się przypisać do więcej niż jednej kategorii. Jak opisuje komunikat Uniwersytetu Waszyngtona w St. Louis z 2005 r., taki wydatek łatwo sobie usprawiedliwić: kolacja w restauracji, kiedy na jedzenie wydało się już dużo, nagle staje się wydatkiem towarzyskim. Cheema zauważa też, że takie naginanie zdarza się rzadziej, gdy z pieniędzy trzeba się rozliczyć przed kimś innym, na przykład przed współmałżonkiem. Stała reguła i wspólny budżet przymykają tę furtkę.
Na co polskie domy wydają najwięcej?
Najnowsze dane o tym pochodzą z badania budżetów gospodarstw domowych GUS za 2025 r., opublikowanego 29 września 2026 r. Przeciętne wydatki wyniosły w 2025 r. 2015,42 zł na osobę miesięcznie. Dwie grupy zabrały razem 44,5% tej kwoty: żywność i napoje bezalkoholowe (25,1%) oraz mieszkanie razem z energią (19,4%). Trzeci był transport z 9,8%.
- 2015,42 złprzeciętne wydatki na osobę miesięcznie w 2025 r.
- 25,1%tyle z tej kwoty szło na żywność i napoje bezalkoholowe
- 19,4%tyle na mieszkanie razem z energią
Tabela pokazuje grupy wydatków z badania GUS od największej, z udziałem w wydatkach i kwotą na osobę, oraz kategorie z listy powyżej, do których w przybliżeniu trafiają.
| Grupa wydatków w badaniu GUS | Udział w wydatkach | Na osobę miesięcznie | Kategorie z listy |
|---|---|---|---|
| Żywność i napoje bezalkoholowe | 25,1% | 506,78 zł | Jedzenie |
| Użytkowanie mieszkania lub domu i nośniki energii | 19,4% | 391,04 zł | RachunkiDom |
| Transport | 9,8% | 196,55 zł | Transport |
| Rekreacja i kultura | 7,2% | 145,35 zł | RozrywkaSportZwierzętaPodróże |
| Pozostałe towary i usługi, w tym higiena osobista | 6,2% | 125,51 zł | UrodaZakupy |
| Zdrowie | 6,0% | 120,12 zł | Zdrowie |
| Restauracje i hotele | 5,3% | 107,60 zł | RestauracjePodróże |
| Wyposażenie mieszkania i prowadzenie gospodarstwa domowego | 5,0% | 99,94 zł | DomZakupy |
| Łączność | 3,8% | 76,12 zł | Rachunki |
| Odzież i obuwie | 3,6% | 72,46 zł | Ubrania |
| Wydatki pozostałe, w tym dary dla innych gospodarstw | 3,6% | 71,71 zł | Prezenty |
| Napoje alkoholowe i wyroby tytoniowe | 2,4% | 48,95 zł | Alkohol |
| Kieszonkowe | 1,7% | 33,53 zł | Dzieci |
| Edukacja | 1,0% | 19,74 zł | EdukacjaDzieci |
GUS, tak jak lista powyżej, liczy jedzenie do domu osobno od restauracji, a alkohol osobno od jedzenia. W domowym budżecie ten podział ma jeszcze jedną zaletę: to trzy różne nawyki, a każdy z nich możesz zmienić osobno.
Jeśli prowadzisz budżet rodziny, bliższe będą ci liczby dla par z dziećmi. Para z dwojgiem dzieci na utrzymaniu wydawała w 2025 r. przeciętnie 1922,80 zł na osobę, czyli około 7,7 tys. zł miesięcznie na cztery osoby. Z tego 440,66 zł na osobę szło na żywność, a na edukację trzy razy więcej niż w przeciętnym gospodarstwie (59,68 zł wobec 19,74 zł na osobę).
Te liczby przydają się do sprawdzenia, czy żadna duża grupa wydatków nie zginęła ci z listy. Nie traktuj ich jako normy dla swojego domu, bo średnią podnoszą nieliczne duże wydatki. Na odzież i obuwie przypadało w 2025 r. średnio 72,46 zł na osobę, ale mediana, czyli wartość środkowa, wyniosła 26,99 zł. Przy restauracjach i hotelach średnia to 107,60 zł, a mediana 17 zł.
Po co w ogóle dzielić wydatki na kategorie?
Ekonomia behawioralna ma na to nazwę: księgowość mentalna. Teorię rozwinął Richard Thaler, ekonomiczny noblista z 2017 r., i opisuje ona, jak ludzie upraszczają sobie decyzje finansowe, dzieląc pieniądze na osobne konta w głowie (Lindau Nobel Laureate Meetings, 2017). Budżet z kategoriami robi to samo, tylko na papierze albo w telefonie.
Tak właśnie budżet prowadzi większość ludzi, którzy w ogóle go prowadzą. W badaniu na reprezentatywnej próbie 3826 dorosłych Amerykanów, opisanym w 2022 r. przez C. Yiwei Zhang, Abigail Sussman i współautorów, 65,6% badanych prowadziło jakiś budżet, formalny albo nieformalny, a ponad 90% z nich śledziło wydatki w osobnych kategoriach.
Kategoria z limitem działa jak hamulec. Chip Heath i Jack Soll pokazali w trzech badaniach opisanych w 1996 r., że ludzie naprawdę wyznaczają sobie budżety na kategorie, na przykład na rozrywkę, i śledzą w nich wydatki. Zakup typowy dla danej kategorii zmniejszał ich gotowość do kolejnych podobnych zakupów, a przy zakupach, które do kategorii słabo pasowały, ten efekt był słabszy.
Pomaga też samo patrzenie na własne liczby. W eksperymencie opisanym w 2026 r. w Journal of Financial and Quantitative Analysis 3138 użytkowników darmowej aplikacji do zarządzania finansami losowo podzielono na grupy, które widziały różne wersje ekranu głównego. Ci, którym pokazano wykres ich wydatków z ostatnich sześciu miesięcy na tle kwoty, jaką ich majątek pozwala wydawać co miesiąc do końca życia, ograniczyli w czasie eksperymentu wydatki uznaniowe, czyli te, które da się szybko zmienić, jak rozrywka, restauracje, ubrania czy podróże. Wydawali na nie o około 15% mniej niż grupy, które widziały te same dane w innej formie.
W Polsce więcej osób budżet robi, niż się go trzyma. W badaniu IBRiS dla Santander Consumer Banku z kwietnia 2025 r., na próbie 1000 dorosłych, 25% osób powiedziało, że regularnie tworzy budżet i go przestrzega, a 36%, że tworzy go regularnie, ale nie zawsze udaje im się go w pełni zrealizować. W grupie 30–39 lat tę drugą odpowiedź wybrało 40% badanych. Dobrze dobrane kategorie nie sprawią, że plan wykona się sam. Pokażą za to, w którym miejscu się rozjeżdża, a wtedy poprawiasz jedną pozycję zamiast całego budżetu.
Ile kategorii wydatków to dość?
Nie ma jednej dobrej liczby. W cytowanym wyżej amerykańskim badaniu 12% osób prowadzących budżet dzieliło wydatki tylko na konieczne i pozostałe, a około 23% korzystało z najbardziej szczegółowego podziału, z osobnymi pozycjami na czynsz, media, telefon, internet, zakupy spożywcze i jedzenie na mieście.
Kategoria ma sens, kiedy wydatek pojawia się w niej co najmniej kilka razy w roku i kiedy jesteś gotów coś zmienić, gdy zobaczysz kwotę. Jeśli nie masz dzieci ani zwierząt, te dwie pozycje usuń. Jeśli palisz, dopisz własną kategorię na papierosy: w danych GUS za 2025 r. wyroby tytoniowe to średnio 23,15 zł na osobę miesięcznie, a ta średnia obejmuje też domy, w których nikt nie pali.
W drugą stronę też da się przesadzić. Osobne „Pieczywo”, „Nabiał” i „Warzywa” to trzy decyzje przy każdym paragonie, a po dwóch tygodniach przestaje się chcieć je podejmować. Lista 18 kategorii jest punktem wyjścia: rozdziela wydatki, które zachowują się inaczej, a przy paragonie nie każe się długo zastanawiać. Dopisuj kategorię wtedy, gdy czegoś ci brakuje, a nie na zapas.
Dlaczego nie warto mieć kategorii „Inne”?
Trafia do niej wszystko, czego nie chce się przypisać, więc rośnie szybciej niż każda inna pozycja, a na koniec miesiąca mówi tylko tyle, że pieniądze się rozeszły. Do tego to wygodna furtka: wydatek bez jednoznacznej kategorii najłatwiej sobie usprawiedliwić, o czym była mowa przy badaniach Cheemy i Somana.
Na liście powyżej celowo jej nie ma. Jeśli coś nigdzie nie pasuje, wpisz to tam, gdzie jest najbliżej. Jeśli takich wydatków zbiera się kilka w miesiącu, brakuje ci jednej konkretnej kategorii. Dopisz ją pod własną nazwą.
Co zrobić z wydatkami, które zdarzają się kilka razy w roku?
Prezent na wesele, wyjazd w ferie, dentysta, nowa pralka. Każdy z tych wydatków wygląda na wyjątek, a razem robią sporą część roku. Abigail Sussman i Adam Alter opisali to w Journal of Consumer Research w 2012 r.. W pierwszym z ich badań studenci przewidzieli, że w kolejnym tygodniu wydadzą na wydatki wyjątkowe średnio 39 dolarów, a tydzień później okazało się, że wydali 70. Zwykłe wydatki przewidzieli prawie co do dolara: 83 wobec 81. Według autorów błąd bierze się stąd, że każdy taki wydatek traktujemy jak jednorazowy. W jednym z kolejnych badań mniej wydawali ci, którym przypomniano, że podobne rzeczy kupują często.
To nie jest kłopot nielicznych. W badaniu GUS za 2025 r. 56,1% gospodarstw oceniło, że na co dzień im starcza, ale na poważniejsze zakupy muszą oszczędzać.
Kategorie Prezenty, Podróże i Dom zbierają takie wyjątki w jednym miejscu, więc po roku widzisz ich sumę. Policz albo oszacuj, ile wyszło w każdej z nich przez ostatnie 12 miesięcy, podziel przez 12 i odkładaj tę kwotę co miesiąc tak, jakby była rachunkiem.
Jak podzielić wydatki na stałe, zmienne i nieregularne?
Kategorie możesz jeszcze pogrupować według tego, jak bardzo masz na nie wpływ. Przyda się to przy planowaniu miesiąca.
- Stałe: Rachunki, Dom i Subskrypcje oraz stałe opłaty z innych kategorii, na przykład przedszkole w Dzieciach albo bilet miesięczny w Transporcie. Znasz je z góry, więc plan zaczyna się od nich.
- Zmienne: Jedzenie, Zakupy, Restauracje, Alkohol, Rozrywka i Uroda. Tu decydujesz co tydzień i tu limity działają najlepiej.
- Nieregularne: Prezenty, Podróże, Ubrania, Zdrowie i Edukacja. Na nie odkładasz co miesiąc, choć wydajesz kilka razy w roku.
Jak ustawić limity dla kategorii?
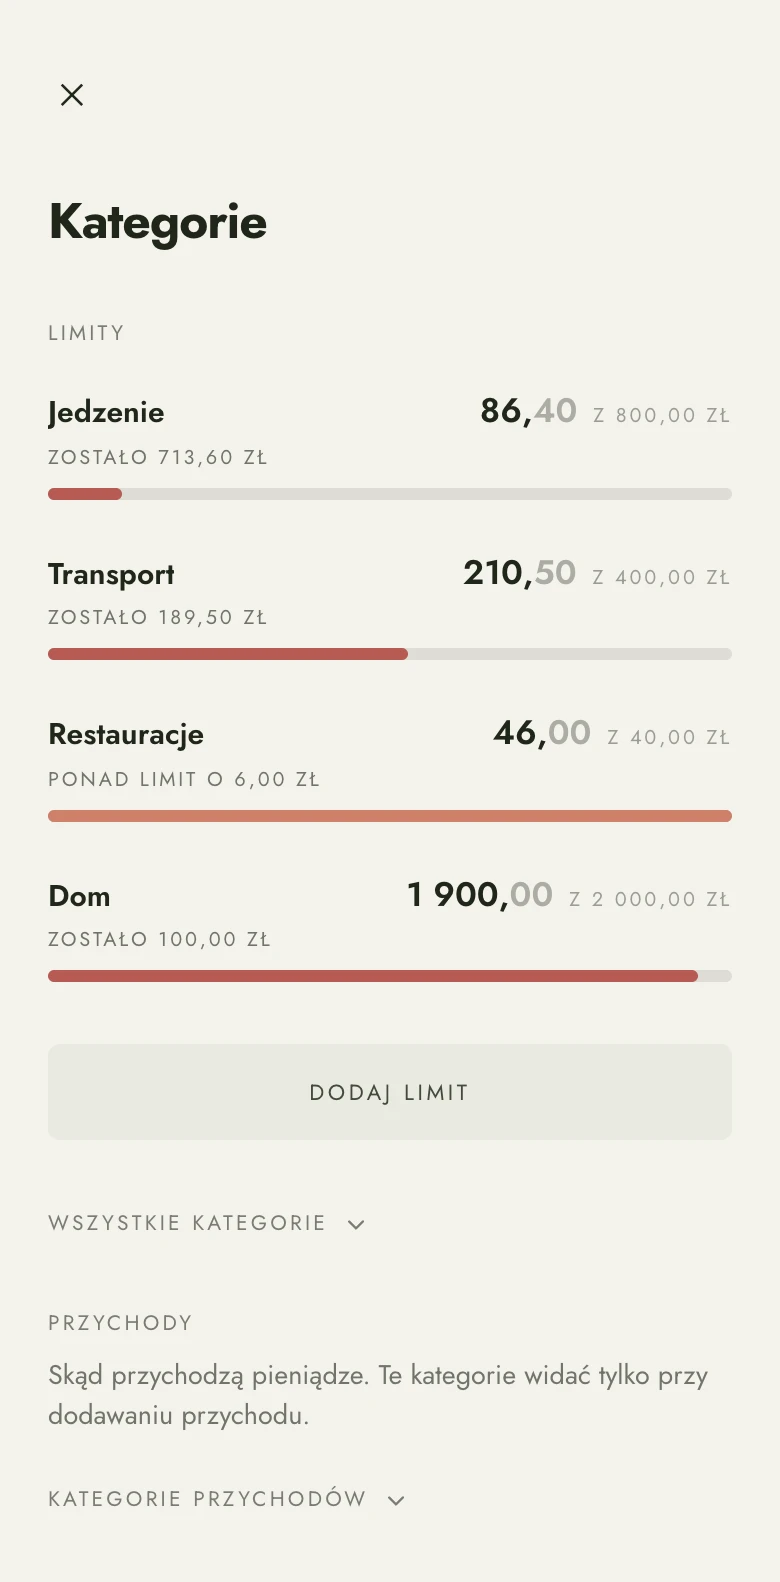
Limit to kwota, której w danej kategorii nie chcesz przekroczyć w miesiącu. Nie każda kategoria go potrzebuje, bo stałe opłaty i tak zapłacisz. Zacznij od dwóch albo trzech kategorii zmiennych, w których wydajesz najwięcej albo najmniej przewidywalnie, na przykład od Jedzenia, Restauracji i Rozrywki.
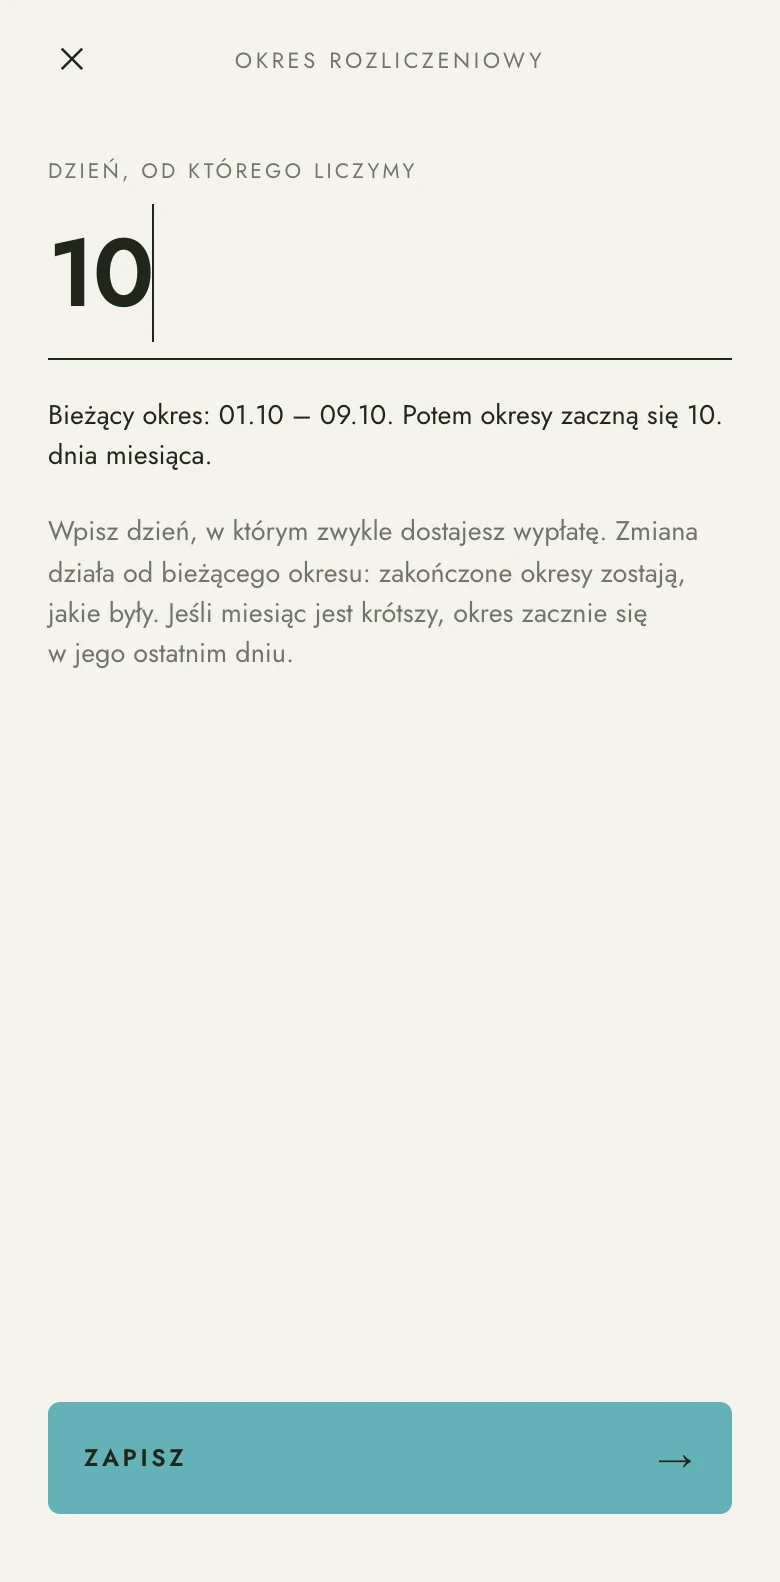
Pierwszy limit ustaw na podstawie tego, co naprawdę wydajesz. Zapisuj wydatki przez miesiąc bez żadnych limitów, a dopiero potem wyznacz kwotę trochę niższą od wyniku. Limit wzięty z powietrza albo ze średniej krajowej przekroczysz w drugim tygodniu i przestaniesz na niego patrzeć. Jeśli wypłatę dostajesz na przykład dziesiątego, licz miesiąc od wypłaty do wypłaty, a nie od pierwszego dnia kalendarzowego.
Po miesiącu sprawdź limity w obie strony. Ludzie robią to niechętnie: w badaniu Zhang i współautorów ponad 85% osób deklarowało, że po przekroczeniu limitu w kategorii dostosuje wydatki albo zmieni limit, ale przy niewykorzystanym limicie zrobiłoby tak mniej niż 30%. Jeśli w jakiejś kategorii przez trzy miesiące z rzędu zostaje ci zapas, obniż limit, a różnicę przenieś tam, gdzie co miesiąc brakuje.
Gdzie prowadzić budżet z tymi kategoriami?
Listę możesz przepisać do zeszytu, ale wygodniej zacząć od gotowego arkusza. W darmowym szablonie Koshty kategorie z tabeli są już wpisane, razem z miejscem na limity i podsumowaniem miesiąca, który może zaczynać się w dniu wypłaty.
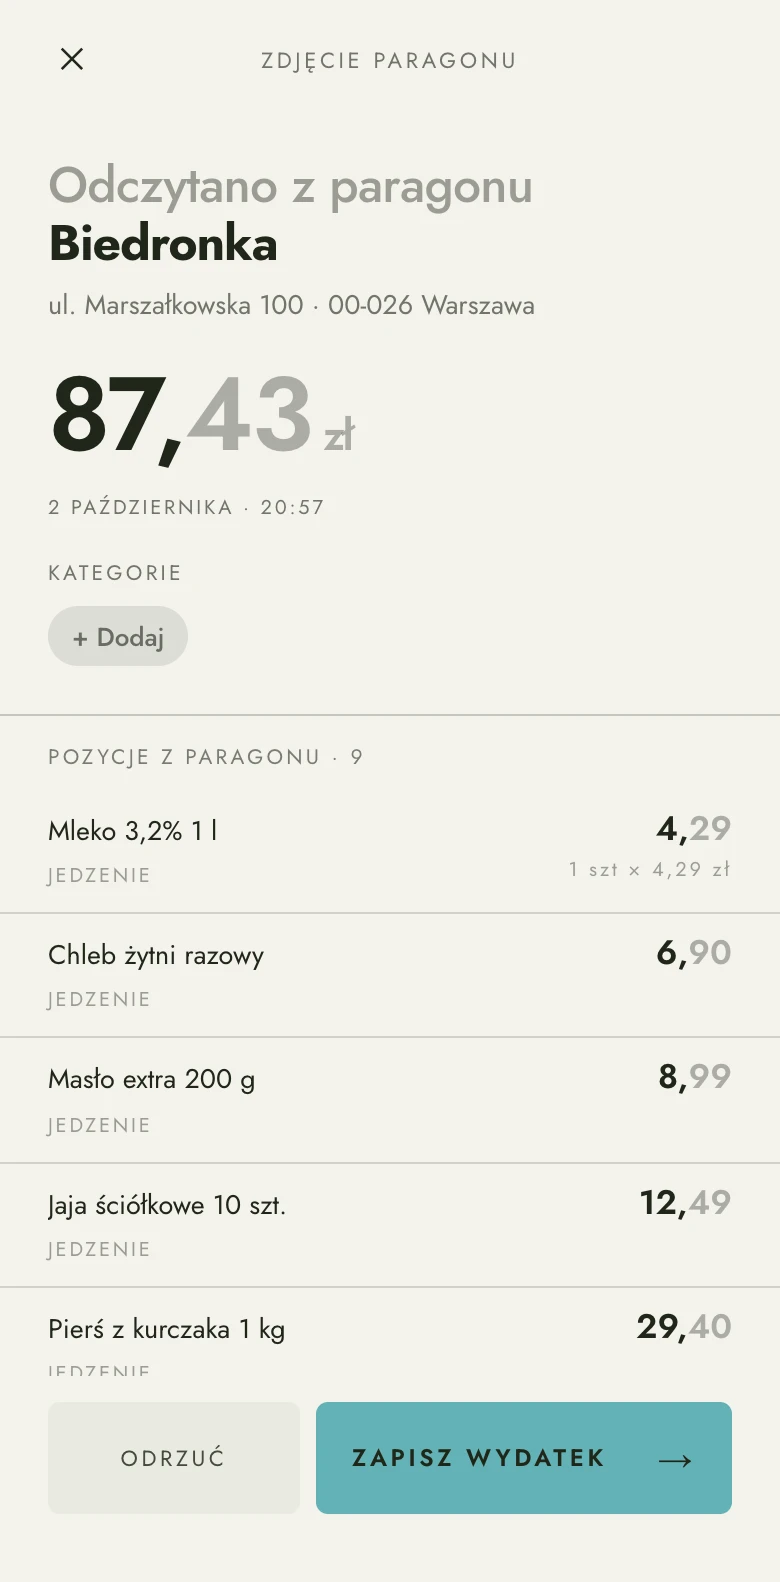
Jeśli nie chcesz niczego przepisywać ręcznie, w aplikacji Koshty wydatek dodajesz zdjęciem paragonu albo notatką głosową, a kategorie i limity działają tak samo jak w szablonie. Na start aplikacja jest darmowa.
Źródła
- GUS, Budżety gospodarstw domowych w 2025 r., 29 września 2026 r.
- Santander Consumer Bank, Polaków portfel własny: oszczędny jak Polak 2025, badanie IBRiS
- Zhang, Sussman, Wang-Ly, Lyu, How Consumers Budget, 2022
- Heath, Soll, Mental Budgeting and Consumer Decisions, Journal of Consumer Research, 1996
- Sussman, Alter, The Exception Is the Rule, Journal of Consumer Research, 2012
- Levi, Personal Financial Information Presentation and Consumer Spending, Journal of Financial and Quantitative Analysis, 2026
- Washington University in St. Louis, How people trick themselves into overspending, 2005
- Lindau Nobel Laureate Meetings, Integrating Economics With Psychology, 2017