Aktualizacja ·
Jak regularnie odkładać pieniądze, kiedy na koniec miesiąca nic nie zostaje?
Odkładaj na początku miesiąca, a nie na końcu: w dniu wypłaty, zleceniem stałym, na osobne konto, którego nie widzisz przy codziennych płatnościach. Wtedy wydajesz to, co zostaje po odłożeniu, zamiast odkładać to, co zostanie po wydatkach. Trzy znane eksperymenty pokazują, że to działa lepiej niż silna wola. Gdy zapis do planu oszczędzania stał się domyślny, udział w nim wzrósł z 37 do 86%. Konto zablokowane do celu podniosło oszczędności o 81 punktów procentowych bardziej niż w grupie kontrolnej. Odkładanie części przyszłych podwyżek podniosło oszczędności z 3,5 do 13,6% pensji. Poniżej te badania i cztery kroki, które z nich wynikają.
Ilu Polaków odkłada pieniądze regularnie?
Co czwarty. W badaniu IBRiS dla Santander Consumer Banku z kwietnia 2025 r., przeprowadzonym telefonicznie na reprezentatywnej próbie 1000 dorosłych, 25% badanych odpowiedziało, że zarabia dość i na codzienne wydatki, i na regularne odkładanie.
co czwarty odkłada regularnie
- 25%zarabia dość na codzienne wydatki i regularne odkładanie
- 49%starcza na utrzymanie, ale już nie na oszczędności
- 17%czasami brakuje pieniędzy pod koniec miesiąca
Kolejne 5% przyznało, że dochód im nie wystarcza i muszą się zapożyczać albo sięgać do oszczędności. Dla prawie połowy badanych zasada „odłożę to, co zostanie” w praktyce znaczy więc tyle, że nie zostaje nic.
Dlaczego „odłożę to, co zostanie” zwykle nie działa?
Bo pieniądze, które właśnie wpłynęły, wyglądają na pieniądze do wydania. Badanie Olafsson i Pagel oparto na danych z Islandii z lat 2011–2015, od użytkowników aplikacji do finansów osobistych Meniga, z której w 2014 r. korzystała co czwarta islandzka rodzina. Jak opisuje streszczenie ich badania, ponad połowa ludzi w dniu wypłaty wydawała o ponad 25% więcej niż zwykle.
zwykły dzień = 100%
Nie z braku pieniędzy. Tylko 3% badanych miało przed wypłatą na koncie mniej niż na jeden dzień przeciętnych wydatków. Autorzy tłumaczą to psychologiczną pokusą, żeby w dniu wypłaty sobie pofolgować. Wersja opublikowana w 2018 r. w Review of Financial Studies mówi o gospodarstwach, które mają pieniądze, a mimo to wydają według prostej reguły: przyszła wypłata, więc można wydawać.
Jeśli to, co chcesz odłożyć, zostaje na koncie razem z resztą, wydajesz je jako pierwsze. Dlatego przelew na oszczędności musi wyjść z konta tego samego dnia, w którym przychodzi wypłata.
Co się dzieje, gdy oszczędzanie jest ustawione domyślnie?
Odkłada prawie każdy. Brigitte Madrian i Dennis Shea opisali dużą amerykańską firmę, która zmieniła w pracowniczym planie emerytalnym jedną rzecz: zamiast się do niego zapisywać, trzeba było się z niego wypisać. Zasady i pieniądze zostały te same. Wśród pracowników z 3–15 miesiącami stażu udział w planie wzrósł z 37 do 86%.
Udział w planie wśród pracowników z 3–15 miesiącami stażu
Ten sam mechanizm działał też w drugą stronę. Domyślna składka wynosiła 3% pensji i, jak podaje wywiad z Madrian dla Chicago Booth, 76% zapisanych automatycznie zostało przy dokładnie tylu procentach, a trzy czwarte trzymało wszystkie pieniądze w domyślnym funduszu. Ponad dwa lata później jedna trzecia wciąż nie zmieniła żadnego z tych ustawień. Domyślna kwota to nie twoja decyzja, tylko cudza podpowiedź, więc kwotę oszczędzania ustal samodzielnie.
Czy pomaga konto, z którego nie można wypłacić przed celem?
Tak, nawet jeśli nie daje wyższych odsetek. Nava Ashraf, Dean Karlan i Wesley Yin opisali w 2006 r. w Quarterly Journal of Economics eksperyment z filipińskim bankiem. Z 1777 obecnych i dawnych klientów losowo wybrano 710, którym zaproponowano nowe konto. Każdy ustalał na nim cel, datę albo kwotę, i do tego czasu nie mógł z konta nic wypłacić. Oprocentowanie było takie samo jak na zwykłym koncie oszczędnościowym, jak podaje Innovations for Poverty Action.
Konto założyło 202 osoby, czyli 28,4%. Mimo to po roku średnie oszczędności całej grupy, której je zaproponowano, wzrosły o 81 punktów procentowych bardziej niż w grupie kontrolnej, a w tej średniej są także ci, którzy konta nie założyli. Pieniądze, do których trudno sięgnąć, po prostu zostają.
+81pkt proc.o tyle bardziej niż w grupie kontrolnej wzrosły po roku średnie oszczędności grupy
28,4% założyło konto · 1 kwadrat = 1%
Jak odkładać z podwyżek, których jeszcze nie masz?
Zgodzić się z góry, że część każdej kolejnej podwyżki pójdzie na oszczędności. Tak działał program Save More Tomorrow, który opisali w 2004 r. Richard Thaler (Nagroda Nobla z ekonomii, 2017) i Shlomo Benartzi. Jak podaje streszczenie badania, do programu zapisało się 78% osób, którym go zaproponowano, a 80% z nich wytrwało w nim do czwartej podwyżki. Przez 40 miesięcy uczestnicy podnieśli średnio oszczędności z 3,5 do 13,6% pensji.
Odkładana część pensji
Program działa, bo nikt nie musi oddawać pieniędzy, które już ma. Oszczędności rosną razem z pensją, więc kwota do wydania nie maleje.
Jak to ustawić krok po kroku?
Każdy krok wynika z jednego z badań wyżej.
- Zlecenie stałe na dzień wypłaty, nie na koniec miesiąca. Przelew wychodzi, zanim pieniądze zaczną wyglądać na pieniądze do wydania.
- Na osobne konto, którego nie widzisz przy codziennych płatnościach. Nie podpinaj do niego karty i nie trzymaj go na głównym ekranie aplikacji banku.
- Kwotę wybierz świadomie. Policz, ile możesz odłożyć, zamiast brać pierwszą podpowiedź albo okrągłą liczbę. Jeśli na start to mało, i tak ustaw zlecenie, bo łatwiej podnieść kwotę niż zacząć od zera.
- Przy każdej podwyżce podnieś zlecenie w tym samym tygodniu. Część podwyżki idzie na oszczędności, zanim przyzwyczaisz się do wyższej pensji.
Na wydatki, które zdarzają się kilka razy w roku, jak wakacje, OC czy prezenty, odkładaj osobno, jak opisuje tekst o wydatkach nieregularnych. Wtedy oszczędności nie znikają przy pierwszym weselu w rodzinie.
Jak odkładać najpierw w Koshty?
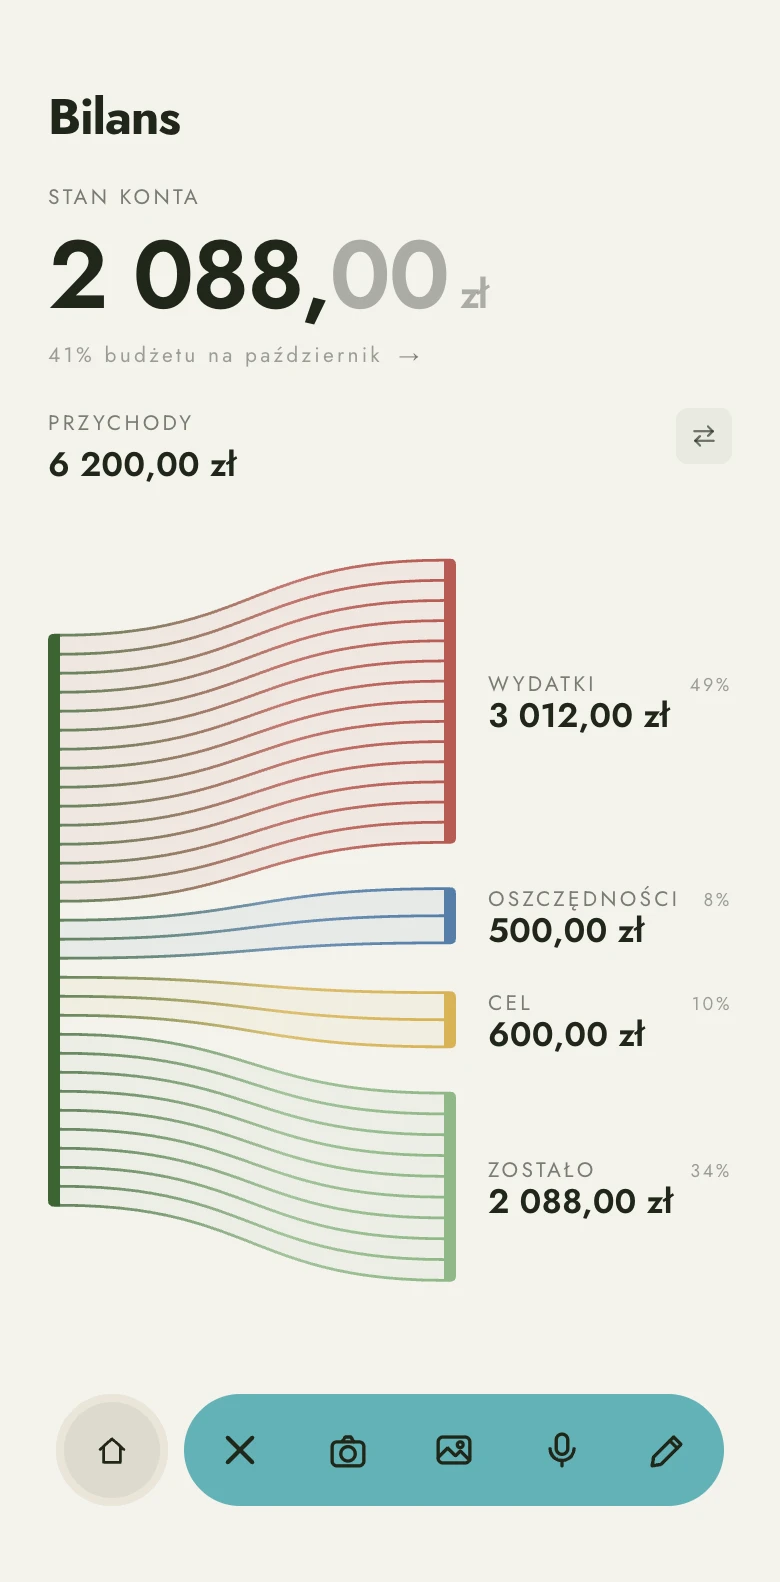
Koshty nie łączy się z kontem bankowym, więc zlecenie stałe ustawiasz w banku. Koshty pokazuje za to budżet po odłożeniu, czyli tyle, ile naprawdę możesz wydać.
Na ekranie „Wszystkie środki” dotknij „Ustaw miesięczne oszczędności” i wpisz kwotę ze zlecenia. Aplikacja odejmuje ją od przychodu, zanim policzy, ile masz do wydania na dzień. Jak to wygląda, pokazuje film o oszczędnościach.
Na konkretny cel, na przykład wakacje, zapisz kwotę i termin. Koshty dzieli kwotę na równe raty, po jednej na każdy okres rozliczeniowy przed terminem, i odejmuje ratę od tego, co masz do wydania, tak jak rachunek. Więcej o tym, jak odkładać na cel, znajdziesz w tekście o budżecie domowym bez Excela.
Zacznij w Koshty. Pierwszy wydatek zapiszesz bez zakładania konta, a korzystanie z aplikacji jest obecnie bezpłatne.
Źródła
- XYZ, Raport Santandera: połowie Polaków zarobki wystarczają tylko na miesięczne utrzymanie, 2025 (IBRiS dla Santander Consumer Banku)
- NBForum, What Makes Consumers Lavishly Spend Once They Get Their Paycheck?, 2016
- Olafsson, Pagel, The Liquid Hand-to-Mouth: Evidence from Personal Finance Management Software, Review of Financial Studies, 2018
- Madrian, Shea, The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior, NBER, 2000
- Chicago Booth Review, Savings in America: Helping Individuals Provide for Their Own Retirement, 2001
- Ashraf, Karlan, Yin, Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines, Quarterly Journal of Economics, 2006
- Innovations for Poverty Action, Commitment Savings Products in the Philippines
- Thaler, Benartzi, Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving, Journal of Political Economy, 2004